
Cách tính Chi Phí In Một Chiếc Áo Chuyển Nhiệt Chi Tiết
20/10/2026
Nội dung bài viết
- 1. Chi phí in một chiếc áo chuyển nhiệt gồm những gì?
- 2. Công thức tính giá vốn một chiếc áo chuyển nhiệt
- 3. Ví dụ tính giá vốn một chiếc áo chuyển nhiệt
- 4. Cách xác định giá bán để đạt lợi nhuận mong muốn
- 5. Vì sao chi phí in mỗi chiếc áo có thể khác nhau?
- 6. Cách giảm giá vốn mà vẫn bảo đảm chất lượng
- 7. Cần chuẩn bị những thiết bị và vật tư nào để in áo chuyển nhiệt?
- 8. Câu hỏi thường gặp
Cách Tính Chi Phí In Một Chiếc Áo Chuyển Nhiệt: Công Thức Tính Giá Vốn Và Lợi Nhuận
Khi bắt đầu kinh doanh in áo chuyển nhiệt, nhiều người thường tính giá bán dựa trên tiền phôi áo và mực in. Tuy nhiên, để biết chính xác mỗi chiếc áo lãi bao nhiêu, bạn cần tính thêm giấy in, điện năng, hao hụt vật tư, nhân công và các chi phí vận hành khác.
Vậy cách tính chi phí in một chiếc áo chuyển nhiệt như thế nào? Bài viết dưới đây hướng dẫn công thức tính giá vốn, ví dụ minh họa và cách xác định giá bán phù hợp cho xưởng in.
1. Chi phí in một chiếc áo chuyển nhiệt gồm những gì?
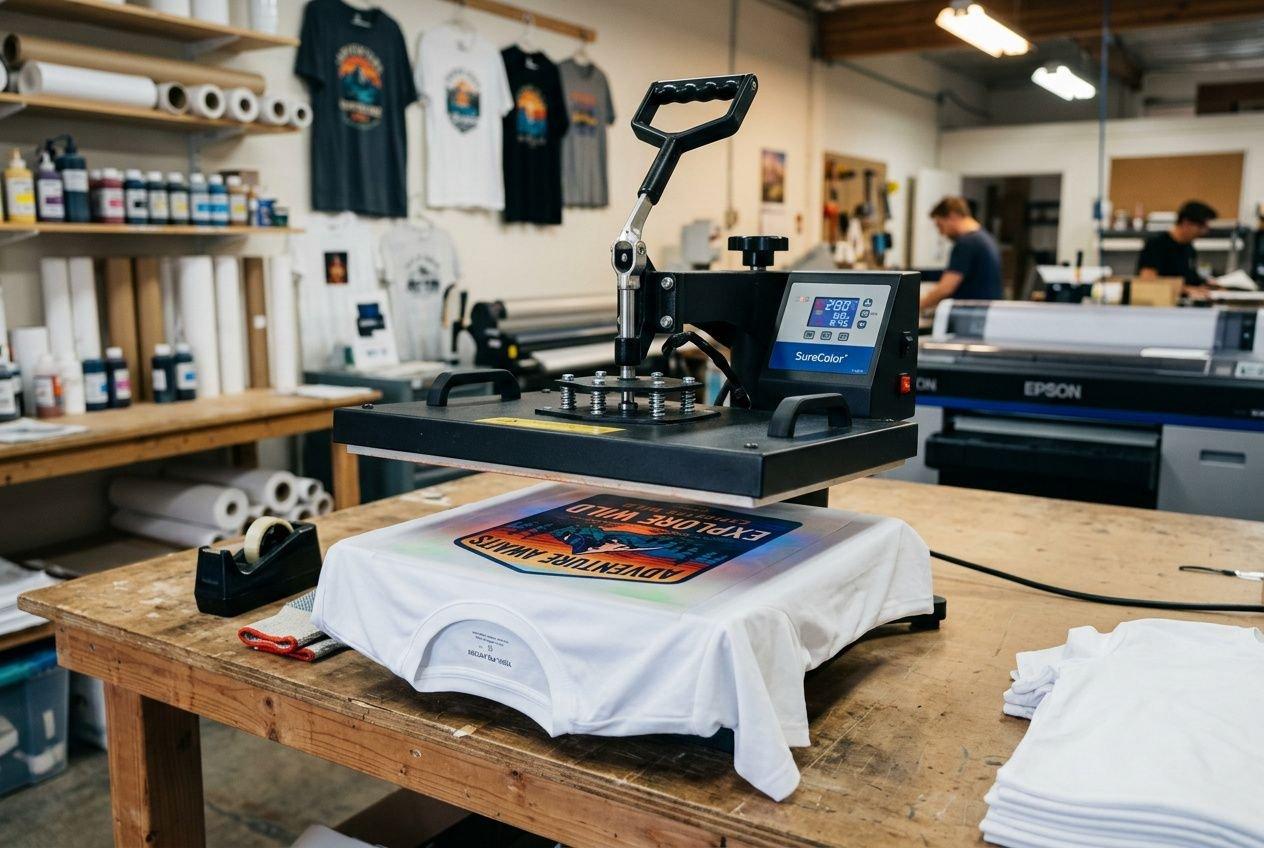
Tùy công nghệ in và loại áo, các khoản chi phí sẽ khác nhau. Với quy trình in chuyển nhiệt bằng máy in, giấy chuyển nhiệt và máy ép nhiệt, bạn nên tính đủ những khoản sau:
Chi phí phôi áo
Đây thường là khoản chi phí lớn và dễ xác định nhất. Giá phôi phụ thuộc vào chất liệu, định lượng vải, kiểu dáng, kích cỡ và số lượng đặt mua.
Ví dụ, áo thun polyester dùng cho in thăng hoa có thể có giá khác với áo cotton hoặc áo pha polyester. Vì vậy, hãy tính theo đúng loại áo thực tế bạn sử dụng, không lấy chung một mức giá cho tất cả sản phẩm.
Chi phí mực in
Để tính tiền mực cho một chiếc áo, bạn cần xác định lượng mực tiêu thụ cho bản in và giá mực theo dung tích.
Công thức tham khảo:
Chi phí mực = Lượng mực tiêu thụ × Giá mực trên mỗi ml
Ví dụ, nếu giá mực là 400.000 đồng/lít thì chi phí quy đổi là 400 đồng/ml. Nếu một hình in tiêu thụ khoảng 1,5 ml mực, chi phí mực ước tính là 600 đồng.
Đây chỉ là ví dụ minh họa. Lượng mực thực tế thay đổi theo diện tích hình in, mật độ màu, chế độ in, máy in và cấu hình màu.
Chi phí giấy in chuyển nhiệt
Giấy in thường được tính theo tờ hoặc phân bổ theo diện tích bản in.
Công thức:
Chi phí giấy mỗi áo = Giá một tờ giấy × Tỷ lệ diện tích giấy sử dụng
Nếu mỗi áo dùng một tờ giấy riêng, bạn có thể tính toàn bộ giá một tờ vào sản phẩm. Nếu sắp xếp được nhiều hình in trên cùng một tờ, hãy phân bổ chi phí theo diện tích thực tế và tính cả phần giấy thừa không thể sử dụng.
Chi phí điện năng
Máy in và máy ép nhiệt đều tiêu thụ điện. Mức điện năng phụ thuộc vào công suất thiết bị, thời gian hoạt động, số lượng sản phẩm và tần suất máy phải làm nóng lại.
Công thức ước tính:
Chi phí điện mỗi áo = Tổng tiền điện dành cho công đoạn in và ép ÷ Số áo hoàn thành
Khi chưa đo được mức tiêu thụ thực tế, bạn có thể tạm tính theo số giờ vận hành và công suất thiết bị, sau đó điều chỉnh theo hóa đơn điện và sản lượng của xưởng.
Chi phí nhân công
Nhân công bao gồm các thao tác như chuẩn bị file, in hình, cắt giấy, căn vị trí, ép nhiệt, kiểm tra thành phẩm và đóng gói.
Công thức:
Chi phí nhân công mỗi áo = Tổng chi phí nhân công trong kỳ ÷ Số áo hoàn thành trong kỳ
Nếu chủ xưởng tự làm tất cả công đoạn, vẫn nên tính công lao động vào giá vốn. Nếu bỏ qua khoản này, lợi nhuận tính được có thể cao hơn thực tế.
Chi phí hao hụt và vận hành
Ngoài các khoản trên, xưởng in nên tính thêm:
Giấy, mực và phôi áo bị hỏng trong quá trình thử hoặc sản xuất.
Chi phí vệ sinh, bảo trì và thay thế linh kiện.
Khấu hao máy in, máy ép nhiệt và thiết bị phụ trợ.
Bao bì, đóng gói và vật tư phụ.
Chi phí mặt bằng, quản lý đơn hàng và vận chuyển nếu xưởng chịu khoản phí này.
Không phải đơn hàng nào cũng phát sinh tất cả các khoản trên ở mức giống nhau. Bạn nên ghi nhận chi phí thực tế để xây dựng định mức riêng cho xưởng.
2. Công thức tính giá vốn một chiếc áo chuyển nhiệt
Sau khi xác định các khoản chi phí, bạn có thể sử dụng công thức tổng quát:
Giá vốn một áo = Phôi áo + Mực in + Giấy in + Điện + Nhân công + Hao hụt + Chi phí vận hành phân bổ
Trong đó, chi phí vận hành phân bổ được tính theo sản lượng phù hợp, chẳng hạn số áo hoàn thành trong tháng hoặc số giờ máy hoạt động.
Để tránh tính thiếu, bạn nên tách bảng chi phí thành hai nhóm:
Chi phí trực tiếp: phôi áo, mực, giấy và vật tư dùng cho từng sản phẩm.
Chi phí gián tiếp: nhân công quản lý, mặt bằng, khấu hao, bảo trì và các chi phí vận hành khác.
Cách phân chia này giúp bạn dễ so sánh hiệu quả giữa các đơn hàng nhỏ, đơn hàng lớn và các loại áo khác nhau.
3. Ví dụ tính giá vốn một chiếc áo chuyển nhiệt
Giả sử xưởng in thực hiện một chiếc áo với các chi phí minh họa dưới đây. Đây không phải báo giá thị trường hay định mức cố định; bạn cần thay bằng giá mua và số liệu vận hành thực tế của mình.
Khoản chi phí
|
Chi phí giả định
|
Phôi áo
|
35.000 đồng
|
Mực in
|
600 đồng
|
Giấy in
|
1.200 đồng
|
Điện năng
|
500 đồng
|
Nhân công trực tiếp
|
5.000 đồng
|
Hao hụt vật tư
|
1.500 đồng
|
Khấu hao, bảo trì và chi phí vận hành phân bổ
|
3.000 đồng
|
Tổng giá vốn
|
46.800 đồng
|
Theo ví dụ này, giá vốn của một chiếc áo là 46.800 đồng.
Lưu ý: số liệu trên chỉ nhằm minh họa cách tính. Trong thực tế, tiền phôi áo có thể chiếm phần lớn giá vốn; chi phí mực và giấy thay đổi theo kích thước, mật độ hình in và cách bố trí bản in. Với đơn hàng số lượng lớn, chi phí nhân công trên mỗi áo có thể giảm nếu quy trình được tổ chức hiệu quả.
Nếu bán áo với giá 65.000 đồng thì lãi bao nhiêu?
Với giá vốn giả định 46.800 đồng và giá bán 65.000 đồng:
Lãi gộp trước các chi phí chưa được tính: 65.000 − 46.800 = 18.200 đồng/áo.
Tỷ suất lãi trên doanh thu: 18.200 ÷ 65.000 × 100% = 28%.
Khoản 18.200 đồng chỉ là phần chênh lệch theo bảng chi phí giả định. Nếu chưa tính phí sàn, quảng cáo, vận chuyển hỗ trợ khách hàng, thuế hoặc chi phí phát sinh khác, đây chưa phải lợi nhuận ròng cuối cùng.
4. Cách xác định giá bán để đạt lợi nhuận mong muốn
Một sai lầm phổ biến là lấy giá vốn cộng thêm một khoản tiền tùy ý mà không xác định rõ mức lợi nhuận mong muốn.
Nếu muốn đặt giá theo tỷ suất lợi nhuận trên doanh thu, hãy dùng công thức:
Giá bán = Giá vốn ÷ (1 − Tỷ suất lợi nhuận mục tiêu)
Ví dụ, giá vốn là 46.800 đồng và bạn muốn đạt tỷ suất lãi gộp 30% trên doanh thu:
46.800 ÷ (1 − 0,30) = khoảng 66.857 đồng/áo.
Bạn có thể cân nhắc mức giá bán khoảng 67.000 đồng trong ví dụ này, sau đó kiểm tra khả năng cạnh tranh và những chi phí chưa đưa vào giá vốn.
Cần phân biệt hai cách tính:
Cộng thêm 30% trên giá vốn: 46.800 × 1,30 = 60.840 đồng.
Đạt biên lợi nhuận 30% trên doanh thu: 46.800 ÷ 0,70 ≈ 66.857 đồng.
Hai kết quả khác nhau. Xác định đúng cách tính sẽ giúp bạn tránh đặt giá quá thấp.
5. Vì sao chi phí in mỗi chiếc áo có thể khác nhau?
Kích thước hình in
Hình in lớn thường sử dụng nhiều giấy và mực hơn. Khi bố trí nhiều hình trên cùng một tờ, chi phí vật tư có thể được tối ưu, nhưng cần tính cả phần diện tích không tận dụng được.
Chất liệu áo
Không phải loại vải nào cũng phù hợp với cùng một công nghệ chuyển nhiệt. In thăng hoa thường phù hợp với vật liệu có thành phần polyester hoặc bề mặt phủ polymer chuyên dụng. Với cotton 100% hoặc áo tối màu, cần chọn quy trình và vật tư phù hợp thay vì áp dụng nguyên xi cách in thăng hoa thông thường.
Số lượng đơn hàng
Đơn hàng lớn có thể giảm chi phí chuẩn bị và nhân công trên mỗi áo. Tuy nhiên, cần tính đúng tỷ lệ sản phẩm lỗi, thời gian vận hành và khả năng đáp ứng tiến độ.
Cấu hình thiết bị và quy trình
Máy in, máy ép nhiệt, chế độ in, cấu hình màu và thao tác vận hành đều có thể ảnh hưởng đến lượng vật tư tiêu thụ và tỷ lệ thành phẩm đạt yêu cầu. Thiết bị phù hợp giúp quy trình ổn định hơn, nhưng không nên chỉ dựa vào giá máy để kết luận tổng chi phí sản xuất sẽ thấp hơn.
6. Cách giảm giá vốn mà vẫn bảo đảm chất lượng
Tối ưu cách bố trí hình in: sắp xếp hình hợp lý trên khổ giấy để giảm phần giấy bỏ đi.
Theo dõi định mức mực: ghi nhận lượng mực, diện tích bản in và chế độ in cho từng nhóm sản phẩm. Không nên giảm lượng mực tùy tiện nếu khiến màu in không đạt yêu cầu.
Hạn chế sản phẩm lỗi: kiểm tra file, giấy, màu và thông số ép trước khi sản xuất số lượng lớn. Việc thử trước một sản phẩm có thể giúp hạn chế phải làm lại cả lô.
Chọn vật tư phù hợp: giấy, mực và chất liệu áo phải phù hợp với công nghệ in. Vật tư rẻ nhưng không tương thích có thể làm tăng chi phí do lỗi và hao hụt.
Phân bổ chi phí thiết bị hợp lý: ghi nhận chi phí mua máy, bảo trì và sản lượng thực tế để tính chi phí vận hành trên mỗi sản phẩm.
Theo dõi từng đơn hàng: lập bảng giá vốn riêng cho áo thể thao, áo nhóm, áo đồng phục hoặc sản phẩm cá nhân hóa vì kích thước hình in, phôi áo và quy trình có thể khác nhau.
7. Cần chuẩn bị những thiết bị và vật tư nào để in áo chuyển nhiệt?
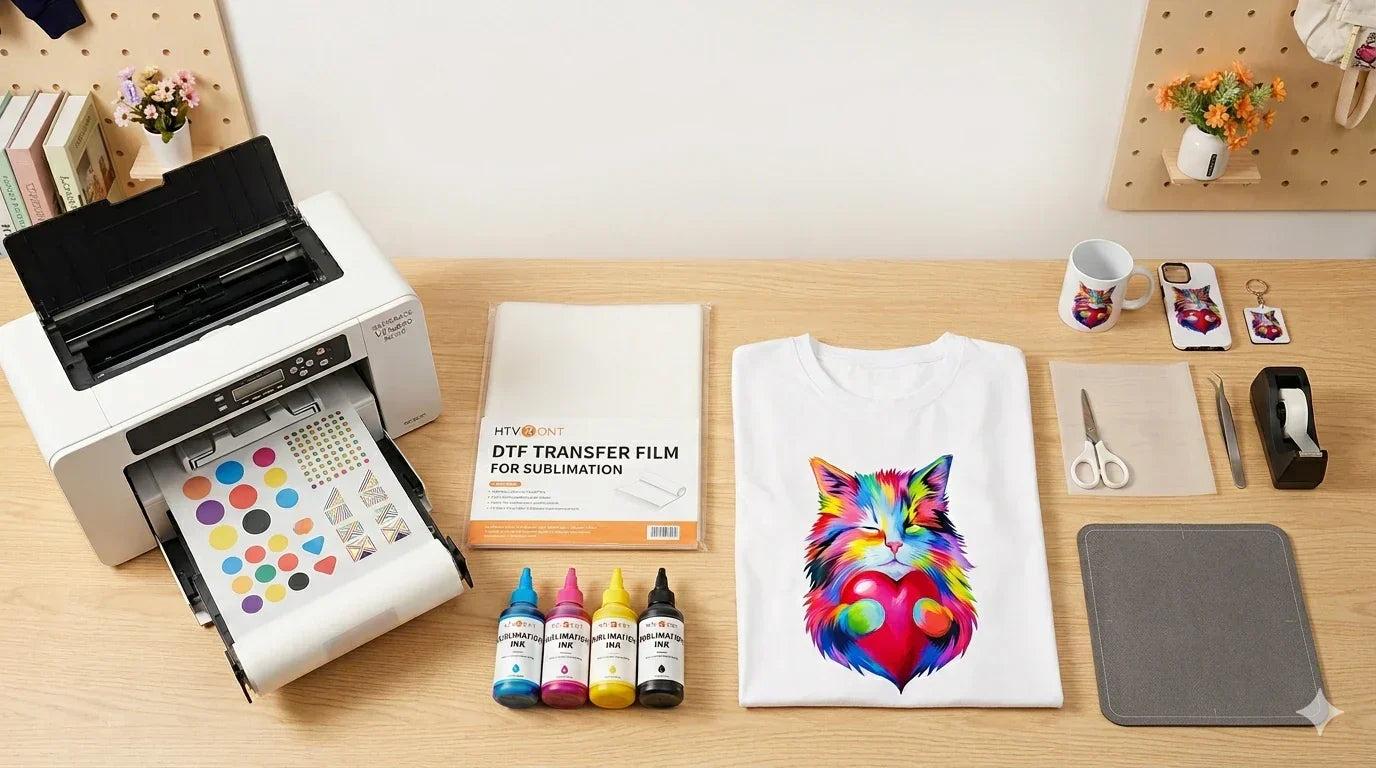
Để xây dựng quy trình in áo, bạn cần lựa chọn thiết bị và vật tư theo chất liệu sản phẩm, khổ in và sản lượng dự kiến.
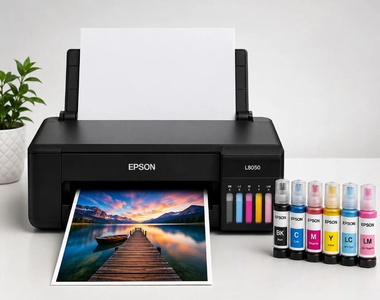
Máy in chuyển nhiệt: lựa chọn theo khổ in, số lượng sản phẩm và nhu cầu màu sắc.
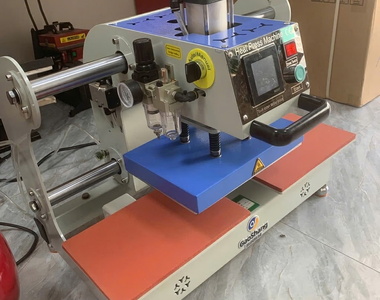
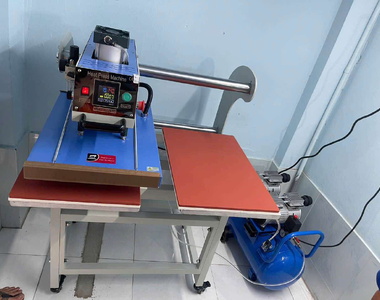
Máy ép nhiệt: chọn kích thước mâm ép phù hợp với hình in và sản phẩm. Bạn có thể tham khảo danh mục máy ép nhiệt.
Mực và giấy chuyển nhiệt: cần tương thích với máy in và công nghệ in đang sử dụng. Tham khảo danh mục mực in chuyển nhiệt và danh mục giấy in chuyển nhiệt.
Phôi áo và vật tư phụ: lựa chọn theo yêu cầu thành phẩm, màu sắc, chất liệu và quy trình ép.
Trước khi đầu tư, nên tính cả chi phí thiết bị, vật tư tiêu hao, công suất sản xuất và chi phí bảo trì thay vì chỉ so sánh giá mua ban đầu.
Tại Tâm An Phát, khách hàng có thể tìm hiểu các dòng máy ép nhiệt và vật tư in chuyển nhiệt phù hợp với nhu cầu sử dụng. Đội ngũ tư vấn có thể hỗ trợ lựa chọn thiết bị, kiểm tra khả năng tương thích và hướng dẫn quy trình vận hành.
8. Câu hỏi thường gặp
Chi phí mực in cho một chiếc áo là bao nhiêu?
Không có một mức cố định cho mọi chiếc áo. Chi phí phụ thuộc vào diện tích hình in, lượng mực tiêu thụ, cấu hình màu và chế độ in. Cách chính xác nhất là theo dõi lượng mực sử dụng trên một nhóm sản phẩm thực tế rồi tính trung bình.
In áo số lượng lớn có rẻ hơn không?
Thông thường, chi phí chuẩn bị và nhân công trên mỗi sản phẩm có thể giảm khi sản xuất số lượng lớn. Tuy nhiên, mức tiết kiệm phụ thuộc vào cách tổ chức quy trình, tỷ lệ lỗi và khả năng sử dụng vật tư hiệu quả.
Có thể chỉ tính tiền phôi áo, mực và giấy không?
Có thể dùng cách tính này để ước lượng nhanh chi phí vật tư trực tiếp, nhưng không nên coi đó là toàn bộ giá vốn. Muốn xác định lợi nhuận thực tế, bạn cần tính thêm nhân công, điện, hao hụt, khấu hao và các chi phí vận hành liên quan.
Làm sao biết giá bán đã có lãi?
Hãy tính đầy đủ giá vốn, sau đó trừ các khoản chi phí bán hàng và vận hành chưa được phân bổ. Cuối cùng, so sánh phần lợi nhuận còn lại với doanh thu để đánh giá hiệu quả.
Kết luận
Muốn kinh doanh in áo chuyển nhiệt hiệu quả, bạn cần biết chính xác mỗi sản phẩm tiêu tốn bao nhiêu tiền, thay vì chỉ nhìn vào giá phôi áo và vật tư. Hãy bắt đầu bằng một bảng tính giá vốn đơn giản, cập nhật theo giá mua thực tế và điều chỉnh khi sản lượng hoặc quy trình thay đổi.
Khi kiểm soát được chi phí trên từng chiếc áo, bạn sẽ dễ xây dựng giá bán, báo giá đơn hàng và lựa chọn thiết bị phù hợp hơn cho xưởng in.
Để được tư vấn chi tiết về sản phẩm xin vui lòng liên hệ Tâm An Phát
CÔNG TY TNHH TÂM AN PHÁT HÀ NỘI
Địa chỉ: Số 22A ngõ 20 đường Tả Thanh Oai, xã Đại Thanh, TP. Hà Nội
Hotline tư vấn: 0865 898 629
Hotline kỹ thuật: 0865 979 629
Website: https://mayepnhiet.com.vn
Bình luận - Đánh giá
Tin xem nhiều
TVQuản trị viênAdmin
Xin chào quý khách. Quý khách hãy để lại bình luận, chúng tôi sẽ phản hồi sớm